Qué impuestos paga un trabajador remoto en Ecuador
Trabajar desde Ecuador para una empresa en el extranjero suena a libertad total, pero el fisco también mira esa nómina digital. Aunque el dinero llegue directo a tu cuenta bancaria o a una billetera virtual, el Servicio de Rentas Internas tiene reglas claras sobre cómo grava esos ingresos. Por eso, entender qué impuestos paga un trabajador remoto en Ecuador es el primer paso para operar con tranquilidad, evitar multas y aprovechar beneficios fiscales que muchos desconocen.
📖 Leer también: Trabajo remoto en Ecuador para operativos y técnicos
La clave está en tu residencia fiscal. Si pasas más de 183 días al año en territorio ecuatoriano, tus ingresos de fuente extranjera entran en la declaración del Impuesto a la Renta. La buena noticia es que no pagas el IVA sobre tu sueldo, pero sí tributas según una tabla progresiva que puede llegar al 37% sobre el excedente. Además, si tu empleador no tiene presencia local, tú mismo debes calcular y retener el impuesto, o acogerte al RISE si facturas como freelancer. Cada caso tiene matices, desde la do
🎯 Lo que aprenderás en este artículo
- ✓Tributación del trabajador remoto como persona natural
- ✓Impuestos especiales y obligaciones fiscales adicionales
- ✓Consejos prácticos para optimizar la carga tributaria
- ✓Conclusión
Tributación del trabajador remoto como persona natural
Para entender qué impuestos paga un trabajador remoto en Ecuador, primero hay que distinguir si trabajas como empleado en relación de dependencia o como independiente. Si tienes un contrato laboral con una empresa ecuatoriana, tu empleador retiene directamente el Impuesto a la Renta y las aportaciones al IESS. En cambio, si facturas como profesional freelance a clientes del exterior, la responsabilidad tributaria recae completamente sobre ti. Desde marzo de 2026, incluso los creadores de contenido digital deberán enfrentar una retención del 10% sobre sus ingresos, lo que amplía el espectro de obligaciones fiscales para quienes generan renta desde casa.
La clave está en tu residencia fiscal: según el Artículo 2 de la Ley de Régimen Tributario Interno, los residentes tributan por ingresos de fuente ecuatoriana y también por los del exterior. Esto significa que, si ganas más de USD 1.017,30 al mes (o ingresos netos anuales de USD 12.208 en 2026), deberás declarar Impuesto a la Renta. Además, las contribuciones a la Seguridad Social suman un 9.45% de tu salario como empleado, más un 12.15% del empleador. En las próximas secciones desglosaremos cada impuesto, las deducciones permitidas y cómo calcular tu carga fiscal real.
Obligatoriedad del RUC y el RISE para ingresos remotos
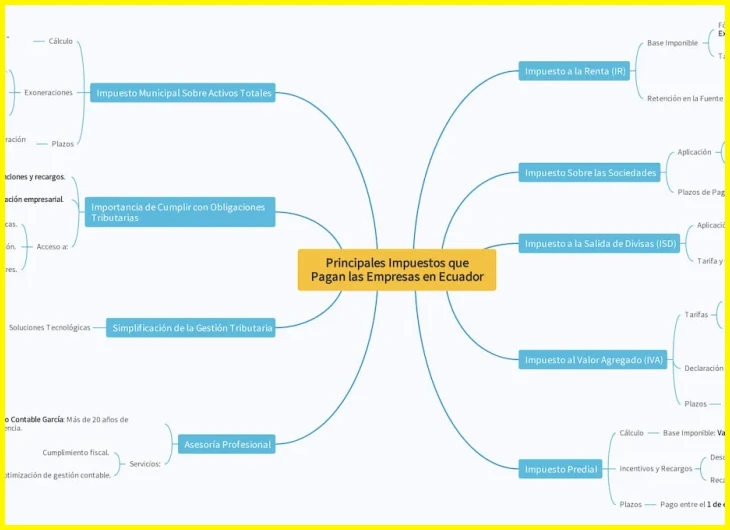
El primer paso es entender la obligación de registrarse en el Servicio de Rentas Internas (SRI). Si trabajas para una empresa extranjera y recibes ingresos desde el exterior, el SRI te considera un trabajador independiente. Esto significa que, salvo que tu empleador tenga presencia legal en Ecuador, debes obtener un RUC (Registro Único de Contribuyentes) para facturar tus servicios.
El RISE (Régimen Impositivo Simplificado) es una alternativa, pero con limitaciones clave. Según el Artículo 2 de la Ley de Régimen Tributario Interno, los residentes tributan por ingresos de fuente ecuatoriana y del exterior. Sin embargo, el RISE no permite emitir facturas a clientes del extranjero que requieran comprobantes electrónicos con desglose de IVA, algo común en contratos remotos. Además, desde marzo de 2026, los creadores de contenido digital estarán sujetos a una retención del 10%, lo que hace inviable el RISE para quienes facturan a plataformas internacionales.
En la práctica, la mayoría de trabajadores remotos optan por el RUC. Esto les permite:
- Emitir facturas electrónicas con tarifa 0% de IVA (por exportación de servicios).
- Declarar ingresos netos anuales, deduciendo gastos personales y del negocio.
- Cumplir con el umbral de USD 12.208 anuales (2026) para declarar Impuesto a la Renta.
Si superas ese monto, el SRI te exigirá declarar y pagar. Por eso, al analizar las obligaciones de un trabajador remoto, el RUC es casi siempre el camino obligatorio para operar legalmente y evitar multas.
Impuesto a la Renta aplicable a salarios internacionales

El primer gravamen a considerar es el Impuesto a la Renta sobre salarios internacionales. Según el Artículo 2 de la Ley de Régimen Tributario Interno, si eres residente fiscal en Ecuador, debes tributar por tus ingresos sin importar dónde esté tu empleador o desde dónde te paguen. Esto aplica tanto si trabajas para una empresa extranjera como si eres freelancer con clientes en el exterior.
El cálculo es progresivo. Para 2026, la base para declarar se activa cuando tus ingresos netos anuales superan los USD 12.208 (aproximadamente USD 1.017,30 mensuales). Las tarifas van desde el 0% hasta el 37% sobre el exceso, dependiendo del tramo. Por ejemplo, si ganas USD 3.000 al mes, una parte significativa de tu ingreso estará sujeta a retención. Un detalle clave: si tu empleador extranjero no te retiene impuesto en origen, eres tú quien debe presentar la declaración y pagar directamente al Servicio de Rentas Internas (SRI).
Para organizar mejor los tramos aplicables en 2026:
| Ingreso mensual (USD) | Impuesto aproximado |
|---|---|
| Hasta 1.017,30 | 0% (exento) |
| 1.017,31 – 2.000 | 5% – 12% sobre el exceso |
| 2.001 – 4.000 | 12% – 25% sobre el exceso |
| Más de 4.000 | Hasta 37% sobre el exceso |
Recuerda que el Impuesto a la Renta es solo la primera pieza; también deberás considerar el pago voluntario al IESS si buscas cobertura de salud y jubilación, y desde marzo de 2026, una retención del 10% si facturas servicios como creador de contenido digital.
Retenciones en la fuente y declaraciones mensuales
Cuando hablamos de las obligaciones de un trabajador remoto, las retenciones en la fuente son el primer filtro automático que aplica tu empleador. Si trabajas para una empresa local, tu empleador está obligado a retener mensualmente un porcentaje de tu salario como anticipo del Impuesto a la Renta. Esta retención se calcula sobre tu ingreso bruto, aplicando la tabla progresiva del SRI. Por ejemplo, si ganas USD 2,000 al mes, la retención podría rondar los USD 70, dependiendo de tus gastos personales deducibles registrados.
Además, tu empleador descuenta directamente tu aporte al IESS (9.45% de tu salario) y lo declara junto con su contribución patronal (12.15%). Esto significa que, como trabajador dependiente, no necesitas presentar declaraciones mensuales de IVA ni de retenciones: la empresa lo hace por ti. Sin embargo, si eres freelancer remoto que factura a clientes del exterior, la situación cambia: tú mismo debes emitir facturas electrónicas, retener el 10% de IVA en algunos casos y presentar el Anexo de Retenciones en la Fuente (ATS) cada mes si superas ciertos montos. El SRI exige esta declaración incluso si tus ingresos son de fuente extranjera, bajo el Artículo 2 de la Ley de Régimen Tributario Interno.
Para organizar las obligaciones mensuales clave:
- Dependiente local: No declaras mensualmente; tu empleador retiene y paga.
- Freelancer remoto: Debes presentar declaración de IVA (si aplica) y ATS si tus retenciones superan USD 200 al mes.
- Influencers y creadores: Desde marzo de 2026, estarán sujetos a retención del 10% sobre sus ingresos digitales.
Impuestos especiales y obligaciones fiscales adicionales
Más allá del Impuesto a la Renta y el IVA, un trabajador remoto en Ecuador debe considerar obligaciones fiscales adicionales que pueden sorprenderlo. Si trabajas para una empresa extranjera y emites facturas como profesional independiente, el Servicio de Rentas Internas (SRI) te exige declarar el Impuesto a la Renta sobre esos ingresos, incluso si el dinero proviene del exterior. Desde marzo de 2026, los creadores de contenido digital e influencers también estarán sujetos a una retención del 10% sobre sus ingresos, una medida que refleja la creciente fiscalización de las actividades digitales. Además, si superas los USD 1.017,30 mensuales en ingresos netos, la declaración anual es obligatoria, y la tasa combinada entre empleado y empleador puede alcanzar el 37,1% sobre el salario, un dato que muchos remotos pasan por alto.
Para responder a la pregunta «Qué impuestos paga un trabajador remoto en Ecuador», no basta con mirar el IR; también hay que considerar el pago del IVA en servicios digitales (como Netflix o plataformas de trabajo) y la posible retención del 10% si eres influencer. El artículo 2 de la Ley de Régimen Tributario Interno es claro: los residentes tributan por ingresos de fuente ecuatoriana y del exterior, así que no hay escapatoria. Llevar un registro detallado de tus ingresos y gastos es clave para evitar sorpresas con el SRI.
Aportes al IESS para trabajadores remotos dependientes
Si trabajas de forma remota bajo relación de dependencia para una empresa ecuatoriana, tu situación fiscal es idéntica a la de un empleado presencial. Al preguntarte qué impuestos paga un trabajador remoto en Ecuador, el primer componente que debes considerar son los aportes al IESS. Que impuestos debo pagar si trabajo remoto para una empresa
Como empleado dependiente, tu empleador está obligado a retener y declarar mensualmente el 9.45% de tu salario por concepto de aporte personal al IESS. A esto se suma un aporte patronal del 11.15% (más el 1% del IECE y SECAP, totalizando ~12.15%) que corre por cuenta de la empresa. En conjunto, la carga de seguridad social sobre tu sueldo bruto puede alcanzar el 21.6% entre ambas partes. Este sistema cubre salud, maternidad, riesgos de trabajo y fondo de cesantía.
Es clave entender que, aunque trabajes desde tu casa en otra ciudad, el IESS te considera afiliado al seguro general. La empresa debe registrarte y pagar puntualmente; si no lo hace, puedes reclamar ante el Ministerio del Trabajo. Recuerda que estos aportes no son un impuesto en sí, sino una contribución obligatoria que te da acceso a prestaciones sociales. Para completar el panorama, luego del IESS deberás revisar el Impuesto a la Renta si tus ingresos netos anuales superan los USD 12.208 (umbral vigente en 2026).
IVA y facturación electrónica en servicios remotos
Cuando un trabajador remoto en Ecuador presta servicios a empresas extranjeras, la facturación electrónica es obligatoria. El SRI exige emitir comprobantes electrónicos por cada ingreso, incluso si el cliente está fuera del país. En estos casos, la tarifa de IVA del 15% no se aplica si el servicio es exportado, siempre que se cumplan los requisitos del Artículo 55 de la Ley de Régimen Tributario Interno: que el beneficiario no resida en Ecuador y que el servicio se utilice exclusivamente en el exterior.
Para entender qué impuestos paga un trabajador remoto en Ecuador, es clave diferenciar entre ingresos locales y del exterior. Si facturas a un cliente ecuatoriano, debes cobrar el IVA y declararlo mensualmente en el formulario 104A. En cambio, si exportas servicios, emites una factura con tarifa 0% de IVA, pero igual debes registrarla en el sistema. Un error común es no emitir factura por montos pequeños; desde marzo de 2026, los creadores de contenido digital también deberán retener el 10% sobre sus ingresos, lo que refuerza la necesidad de llevar una contabilidad clara.
La facturación electrónica no solo es un requisito fiscal, sino tu respaldo ante una eventual fiscalización. Según datos del SRI, en 2024 se emitieron más de 1.200 millones de comprobantes electrónicos, y los trabajadores remotos representan un segmento en crecimiento. Organiza tus ingresos mensuales en una tabla simple:
| Tipo de ingreso | IVA aplicable | Obligación |
|---|---|---|
| Servicios a cliente extranjero | 0% (exportación) | Factura electrónica + declaración |
| Servicios a cliente ecuatoriano | 15% | Factura electrónica + pago mensual |
Doble tributación y convenios internacionales
Cuando un trabajador remoto en Ecuador presta servicios para una empresa extranjera, el riesgo de pagar impuestos en ambos países es real. Para evitarlo, el país ha firmado convenios para evitar la doble tributación con naciones como España, México, Chile, Argentina, Uruguay, Corea del Sur y varios miembros de la Comunidad Andina. Estos acuerdos establecen que el impuesto se paga solo en el país donde resides fiscalmente, siempre que no tengas un establecimiento permanente en el otro territorio.
Si tu empleador está en un país sin convenio, la regla general es que tributes únicamente en Ecuador. El Artículo 2 de la Ley de Régimen Tributario Interno dispone que los residentes tributan por ingresos de fuente ecuatoriana y también por los del exterior. Sin embargo, si el país del empleador te retiene impuestos locales, deberás solicitar la devolución o acreditación ante su autoridad fiscal, un proceso que puede ser engorroso.
Para entender qué impuestos paga un trabajador remoto en Ecuador en estos casos, la clave está en tu residencia fiscal. Si pasas más de 183 días al año en Ecuador, eres residente y tributas aquí por tus ingresos globales. El SRI exige declarar esos montos, aunque la empresa esté en el extranjero. Un error común es asumir que, por facturar a una firma fuera del país, no se deben impuestos locales; la realidad es que sí, y los convenios son la herramienta para no pagar dos veces.
Consejos prácticos para optimizar la carga tributaria
Para optimizar tu carga tributaria, el primer paso es separar tus finanzas personales de las laborales. Abre una cuenta bancaria exclusiva para recibir tus ingresos del exterior y registra todos los gastos deducibles: servicios de internet, electricidad, alquiler de un espacio de coworking o incluso un porcentaje de tu vivienda si trabajas desde casa. El SRI permite deducir hasta el 50% de los costos de servicios básicos si demuestras que los usas para tu actividad. Además, desde marzo de 2026, los creadores de contenido digital estarán sujetos a una retención del 10%, así que si facturas como persona natural, considera emitir facturas electrónicas para respaldar cada ingreso y evitar sorpresas.
Otra estrategia clave es revisar si te conviene tributar bajo el Régimen Simplificado (RIMPE) o el general, dependiendo de tus ingresos netos anuales. Si ganas más de USD 12.208 al año (el umbral para 2026), deberás declarar Impuesto a la Renta, pero puedes reducir la base imponible aportando a un fondo de inversión privado o a una cuenta de ahorro para la vivienda. No olvides que el empleador aporta un 12.15% de tu salario al IESS, pero si eres independiente, puedes afiliarte voluntariamente y deducir ese aporte. La clave está en documentar todo y asesorarte con un contador local que entienda la Ley de Régimen Tributario Interno.
Diferenciar entre relación de dependencia y prestación de servicios
Para responder a la pregunta sobre qué impuestos paga un trabajador remoto en Ecuador, lo primero es definir su vínculo laboral. La diferencia entre relación de dependencia y prestación de servicios cambia por completo la carga tributaria.
En relación de dependencia, el empleador retiene directamente el Impuesto a la Renta y aporta al IESS. El trabajador recibe un salario neto, y el empleador cubre el 12,15% de aportes patronales. Aquí, el empleado solo declara si tiene ingresos adicionales. En cambio, en la prestación de servicios (freelance o facturación como RISE o persona natural), el trabajador emite facturas, paga el IVA mensual si corresponde, y debe declarar y pagar el Impuesto a la Renta por su cuenta. Además, desde marzo de 2026, los creadores de contenido digital estarán sujetos a una retención del 10% sobre sus ingresos.
| Régimen | Retención IR | Aportes IESS | Declaración |
|---|---|---|---|
| Dependencia | Empleador retiene | Empleador paga 12,15% | Solo si hay otros ingresos |
| Servicios | Cliente retiene 1-2% | Voluntario (seguro campesino) | Mensual y anual obligatoria |
Si ganas más de USD 1.017,30 al mes, debes declarar Impuesto a la Renta. Por eso, la clave está en cómo formalizas tu ingreso: como empleado o como proveedor de servicios.
Llevar registros claros de ingresos y gastos deducibles
El primer paso es llevar un registro meticuloso de cada ingreso y gasto deducible. No se trata solo de guardar facturas: necesitas una hoja de cálculo o un software contable básico donde anotes la fecha, el monto en dólares, el concepto y el comprobante digital. El SRI permite deducir gastos personales como vivienda, educación, salud y alimentación, hasta un tope del 50% de tus ingresos gravados, con un límite anual de 1,3 veces la fracción básica exenta (aproximadamente USD 15.000 en 2026). Si trabajas para una empresa extranjera, asegúrate de diferenciar los ingresos en dólares que recibes por transferencia bancaria, ya que estos constituyen renta de fuente ecuatoriana según el Artículo 2 de la Ley de Régimen Tributario Interno.
Organiza tus gastos deducibles en categorías claras:
- Gastos de conectividad: Plan de internet, servicios de VPN y telefonía móvil (hasta un 10% de tus ingresos netos).
- Equipo y software: Laptop, monitor, suscripciones a herramientas como Slack o Notion, y licencias de antivirus.
- Capacitación: Cursos online, certificaciones técnicas o libros relacionados con tu trabajo remoto.
- Salud y bienestar: Seguro médico privado, consultas psicológicas o membresías de gimnasio (con receta médica).
Llevar este control no solo te evita problemas con el SRI, sino que reduce tu base imponible. Por ejemplo, si ganas USD 2.000 mensuales y declaras USD 400 en gastos deducibles al mes, pagarás Impuesto a la Renta solo sobre USD 1.600. Recuerda que desde marzo de 2026, si además monetizas contenido digital, aplica una retención del 10% sobre esos ingresos. Un registro ordenado es tu mejor defensa para optimizar tu carga fiscal. Soy influencer y pago impuestos - intersri
Consultar con un contador especializado en tributación digital
Resolver por cuenta propia la pregunta sobre qué impuestos paga un trabajador remoto en Ecuador puede llevar a errores costosos, especialmente cuando se mezclan ingresos del exterior con facturación local. Un contador especializado en tributación digital no solo te ayuda a clasificar correctamente tus ingresos, sino que evita que caigas en doble tributación o en multas por no declarar rentas generadas fuera del país, como exige el Artículo 2 de la Ley de Régimen Tributario Interno.
Este profesional conoce los matices del SRI y puede estructurar tu régimen fiscal de forma óptima. Por ejemplo, si emites facturas a clientes en el extranjero, sabrá si te conviene tributar como persona natural con ingresos netos anuales superiores a USD 12.208 (el umbral para 2026) o si debes considerar la retención del 10% que aplicará a creadores de contenido desde marzo de ese mismo año. Además, te guiará sobre cómo deducir gastos reales vinculados a tu actividad remota, como equipo, internet o suscripciones de software, reduciendo así tu base imponible.
Para elegir al asesor correcto, verifica que tenga experiencia comprobable con trabajadores remotos y que esté al día con los cambios normativos. Un buen contador no solo responde sobre los impuestos que paga un trabajador remoto, sino que te anticipa escenarios: desde el cálculo de aportes al IESS (9.45% como empleado) hasta la planificación de tu declaración anual. Invertir en esta asesoría suele costar entre 50 y 150 USD mensuales, un gasto que se recupera al evitar sanciones o pagar de más.
Conclusión
Entender qué impuestos paga un trabajador remoto en Ecuador es el primer paso para evitar sorpresas con el SRI. La clave está en la planificación: si trabajas para una empresa extranjera, tus ingresos se consideran de fuente ecuatoriana si resides más de 183 días al año en el país. No asumas que por recibir dólares desde el exterior estás exento; el Artículo 2 de la Ley de Régimen Tributario Interno es claro al gravar la renta global.
Para 2026, si tus ingresos netos superan los USD 12.208 anuales, deberás declarar Impuesto a la Renta. Además, desde marzo de ese año, los creadores de contenido digital enfrentan una retención del 10%, lo que confirma que el SRI está afinando su lupa sobre el trabajo remoto. Mi recomendación: lleva un registro mensual de tus ingresos y gastos deducibles (como servicios de internet o equipo técnico) y consulta con un contador local antes de cada declaración semestral.
- Regístrate en el RUC como persona natural obligada a llevar contabilidad si tus ingresos brutos anuales superan los USD 300.000; de lo contrario, usa el RISE o el RUC simplificado.
- Deduce gastos personales hasta el 50% de tus ingresos gravados, con un tope de 1.3 veces la fracción básica exenta (aproximadamente USD 15.870 para 2026).
- No olvides el IVA: si facturas a clientes locales, debes cobrar y declarar el 12% de IVA mensualmente.
- Revisa los convenios de doble tributación si tu empleador está en un país con acuerdo con Ecuador (como España o México) para evitar pagar dos veces.
¿Qué impuestos debo pagar si trabajo remoto para una empresa extranjera?
Desglosaremos el tema con criterio práctico, sin enredos técnicos innecesarios y con un tono que mantenga la atención.
| ✅ Ventajas | ❌ Desventajas |
|---|---|
| Los trabajadores remotos que facturan como personas naturales no pagan Impuesto a la Renta si sus ingresos anuales están por debajo del límite exento (aproximadamente $11,310 en 2024). | Si trabajas para una empresa extranjera sin presencia en Ecuador, debes asumir el pago del IVA (12%) en tus facturas, lo que incrementa tu carga administrativa. |
FAQ: Tus Preguntas Respondidas
Si trabajas remoto para una empresa extranjera sin sucursal en Ecuador, tus ingresos se consideran de fuente extranjera. Debes declararlos en el Impuesto a la Renta solo si superas la base exenta anual (aproximadamente $11,722 en 2024), y el trámite se realiza mediante el formulario 102A del SRI.
¿Un trabajador remoto en Ecuador paga el Impuesto al Valor Agregado (IVA) por sus servicios?
No, los servicios personales prestados como trabajador remoto no generan IVA si se considera una relación de dependencia o un servicio profesional sin facturación. Sin embargo, si emites facturas electrónicas como freelance, deberás cobrar y declarar el IVA del 12% sobre tus honorarios.
Si permaneces en Ecuador menos de 183 días en un año calendario, no eres residente fiscal y solo tributas por tus ingresos de fuente ecuatoriana. Los ingresos remotos para empresas extranjeras quedarían exentos de impuestos locales, pero debes presentar una declaración informativa al SRI.